


Как выбрать надёжного юриста по банкротству?
31.08.2025
 Если суд не спишет долги — вернём оплату по договоруiУсловия возврата — п. 5.3 договора
 Возьмем на себя общение с коллекторами
 Рассрочка без переплат и процентовiГрафик платежей — в договоре
Узнайте,
подходит ли вам банкротство
Постоянные звонки и давление со стороны банков и коллекторов
1
3
достали...
Опасение за финансовое будущее и невозможность обеспечить близких
Страх потерять имущество и быть привлечённым к судебным разбирательствам
2
Ухудшение кредитной истории и потеря доступа к новым кредитам
4
Потеря доверия со стороны близких и друзей
Решение есть
*
?
от 4 000 ₽ в месяц в рассрочку
Процедура банкротства

Вам не нужно никуда идти, стоят в суде и тратить свои нервы
Удаленно
Не звоним на работу и родственникам, не сообщаем о деле третьим лицам
Деликатно
Заранее скажем, что защищено законом, а что попадёт в конкурсную массу
Прозрачно

Процедура предусмотрена законом № 127-ФЗ. Проверим подходит ли вам
Законно

Ваш путь
к финансовой свободе
9-й месяц
Завершение процедуры и решение суда по итогам дела
Итог
3-й месяц
Мы подготавливаем за вас пакет документов и передаем в суд
Заявление в суд
3-й день
Составляем договор и подписываем
Договор
Отвечаем на вопросы, обсуждаем условия
1-й день
Консультация
0₽
Обычно 6–12 месяцев - точный срок зависит от состава имущества, числа кредиторов и загрузки суда
Кто мы?
Мы стремимся помочь каждому клиенту найти оптимальное решение финансовых проблем, гарантируя внимательное отношение и поддержку на всех этапах сотрудничества.
Наш центр выхода из долгов «ФинансСвет» специализируется на законном решении проблем с кредитами и ведёт дела о банкротстве физических лиц с 2017 года — 502 завершённых дела.
Успешно завершённые дела по банкротству
Получили юридическую помощь
ведём дела о банкротстве
года
с 2017
клиентов
1 800
клиента
502
Избавление от долгов - наша работа
Дела о банкротстве
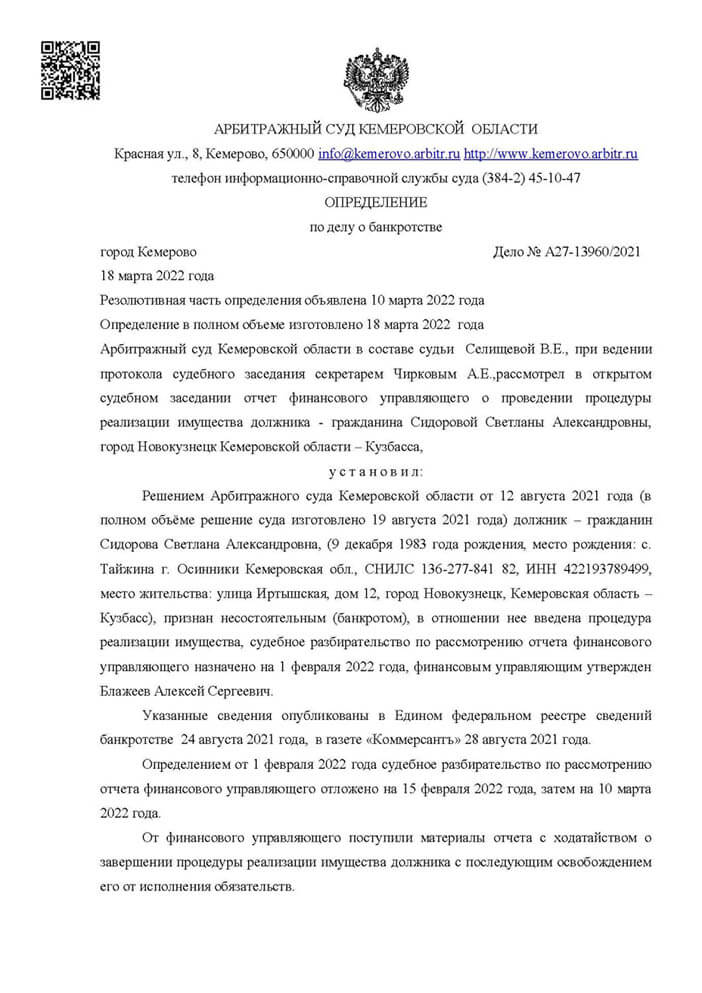
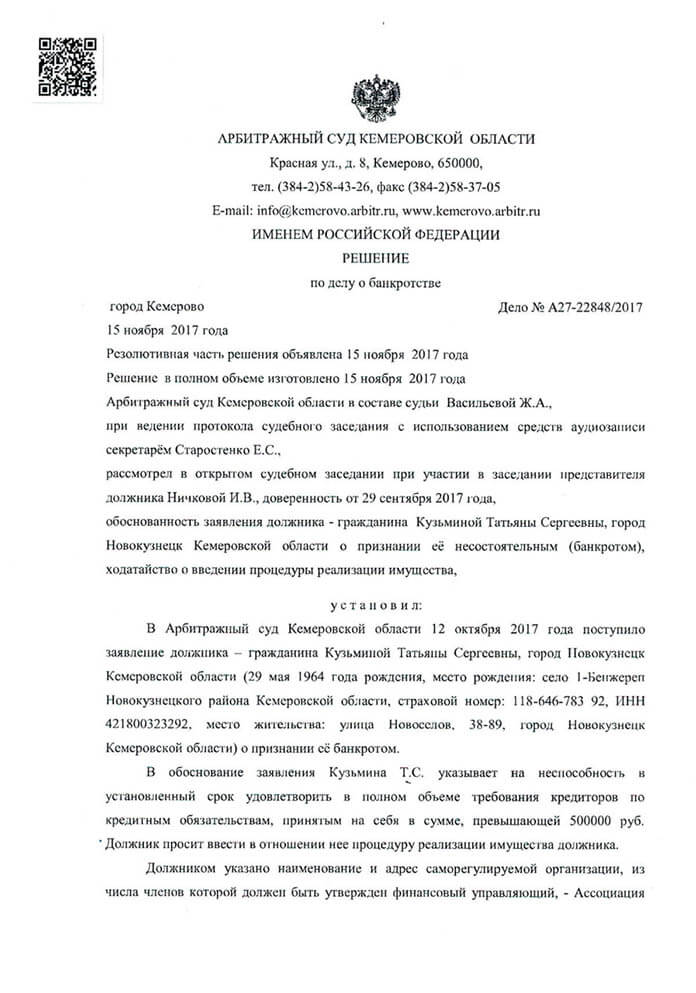
Почему выбирают нас
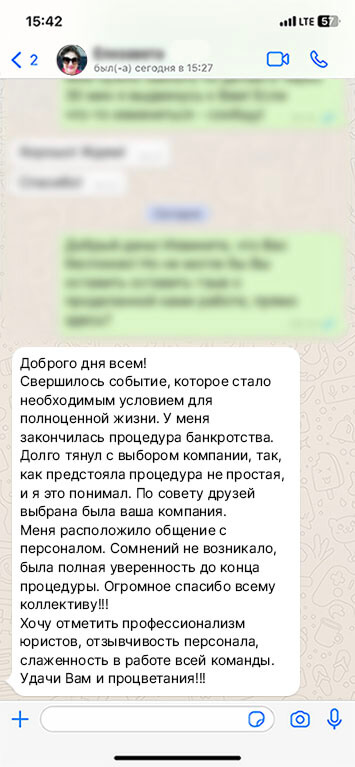
Отзывы наших клиентов
Мы хорошо знаем наших клиентов и решаем их вопросы с максимальной ответственностью, полностью погружаясь в дело и проявляя индивидуальный подход. Нам важно, чтобы наш клиент был спокоен и получил профессиональную помощь.
Задать вопрос
от 4 000 ₽ в месяц в рассрочку
Наши услуги


Пройдите бесплатный тест и узнайте, подходит ли вам банкротство
FAQ
вопрос-ответ
Обычно 6–12 месяцев. Точный срок зависит от состава имущества, числа кредиторов и загрузки суда. Чтобы узнать срок по вашему делу, запишитесь на бесплатную консультацию.
Получить консультацию
.
С 2024 года закон позволяет сохранить ипотечное единственное жильё через отдельное мировое соглашение с банком — при определённых условиях. Разберём, применимо ли это к вашей ситуации.
Единственное жильё, личные вещи и предметы обихода защищены законом. Остальное имущество может войти в конкурсную массу — оценим состав заранее.
После успешного завершения процедуры звонки и требования коллекторов прекращаются, и вы получаете защиту законом.
Да, банкротство не запрещает вам заниматься предпринимательской деятельностью и открывать ИП.
Списываются кредиты, микрозаймы, долги по ЖКХ и распискам. Не списываются: алименты, возмещение вреда жизни и здоровью, зарплата работникам, субсидиарная ответственность.
После банкротства вы получаете юридическую защиту от коллекторов. В случае нарушений мы поможем вам отстоять свои права.
online


Возможно вы не нашли ответ
на свой вопрос, тогда вы можете
спросить нас через чат:
Последние новости
31.08.2025
31.08.2025
31.08.2025
online
Или напишите через чат:
В какое время вам позвонить?
Получите бесплатную консультацию
Ведущий кредитный юрист
Елена Адоньева
Процедура банкротства гражданина — это шесть последовательных этапов: от сбора документов до определения суда о списании долгов. Внутри дела суд выбирает одну из двух веток: реструктуризацию долгов, если доход позволяет рассчитаться с кредиторами, или реализацию имущества, если не позволяет. В Кузбассе подавляющее большинство дел идёт по второй ветке.
Отдельно стоит внесудебная (упрощённая) процедура через МФЦ: там нет ни суда, ни финансового управляющего, ни реализации имущества — только заявление, шесть месяцев ожидания и списание. Она доступна при долге от 25 000 до 1 000 000 ₽ и оконченных исполнительных производствах; подробности — на странице банкротства через МФЦ.
Самый недооценённый этап: именно здесь решается, спишут ли долги.
Что нужно сделать:
Типичные ошибки на этом этапе: неполный список кредиторов (забыли микрозайм или долг по расписке), неверный расчёт суммы требований, непоказанная сделка трёхлетней давности. Любая из них затягивает дело на месяцы, а сокрытая сделка может стоить освобождения от долгов.
Сроки: от 2 до 6 недель, в основном зависит от скорости банков.
Заявление о признании гражданина банкротом подаётся в Арбитражный суд Кемеровской области — независимо от того, живёте вы в Новокузнецке, Кемерове или Прокопьевске.
К заявлению прикладывается: госпошлина 10 000 ₽, квитанция о внесении депозита 25 000 ₽ на вознаграждение финансового управляющего, список кредиторов и должников по установленной форме, опись имущества, все собранные документы.
Суд проверяет заявление, принимает его к производству и назначает дату первого заседания.
Сроки: от принятия заявления до первого заседания обычно от 3 недель до 1,5 месяцев.
На первом заседании суд решает два вопроса: какую процедуру вводить и кто будет финансовым управляющим.
Управляющего суд утверждает из той СРО, которую вы указали в заявлении — конкретное лицо определяется случайным выбором внутри организации. С этого момента управляющий распоряжается вашим имуществом и счетами, ведёт реестр кредиторов и отчитывается суду. Он не ваш представитель и не защищает ваши интересы — он действует в интересах дела. Подробно о его роли и вознаграждении — на странице о финансовом управляющем.
С даты введения процедуры: прекращается начисление процентов и неустоек, оканчиваются исполнительные производства, снимаются аресты, требования кредиторов заявляются только через дело.
Эту процедуру суд вводит, если у должника есть стабильный доход, которого хватит на расчёты с кредиторами в течение трёх лет. План реструктуризации может предложить сам должник, кредитор или финансовый управляющий; утверждает его собрание кредиторов, а затем суд.
На практике в делах физлиц с долгами от полумиллиона и доходом на уровне средней зарплаты по Кузбассу план редко сходится по математике, и дело идёт в реализацию имущества. Разбор механики и расчёт платежа — на странице реструктуризации долгов.
Срок: план — максимум 3 года.
Основная процедура в большинстве дел. Финансовый управляющий:
Что в конкурсную массу не входит: единственное жильё (если оно не в ипотеке и не в залоге), предметы домашнего обихода и личные вещи, имущество для профессиональной деятельности в пределах установленной стоимости, прожиточный минимум на должника и на каждого несовершеннолетнего ребёнка.
Если имущества нет — а это самая частая ситуация — реализация проходит формально: управляющий фиксирует отсутствие имущества, и процедура идёт к завершению.
Срок: 6 месяцев с возможностью продления судом.
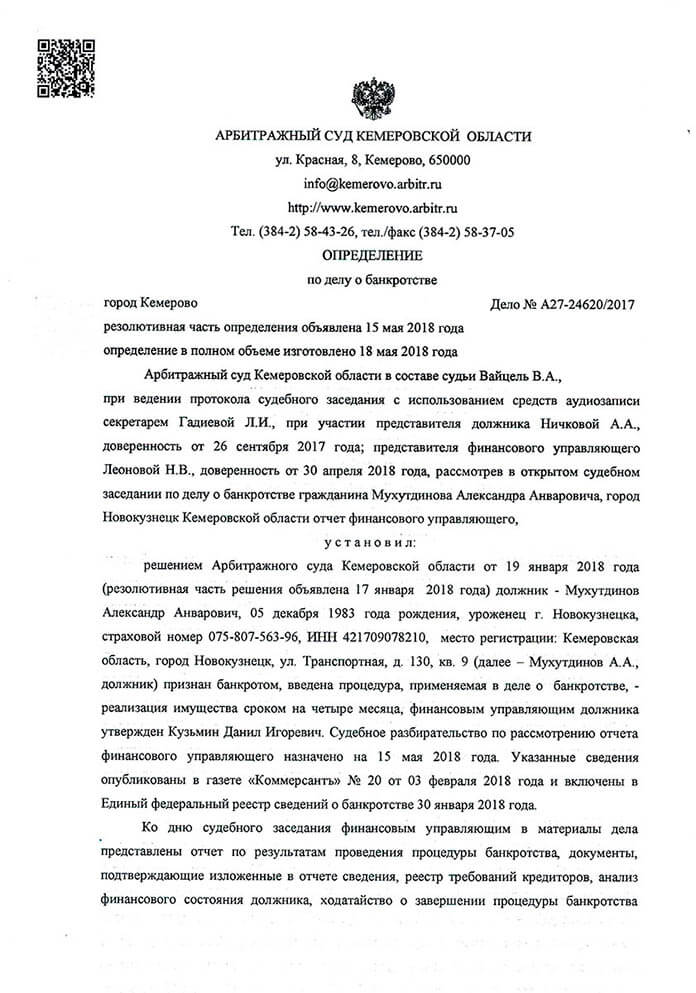
По итогам процедуры управляющий подаёт отчёт, и суд выносит определение о завершении процедуры и об освобождении гражданина от дальнейшего исполнения требований кредиторов.
Это и есть документ, который подтверждает: долгов больше нет. Его копию стоит сохранить — он понадобится, если кто-то из кредиторов, коллекторов или приставов попытается возобновить взыскание.
Суд может не освободить от долгов — если установит, что должник действовал недобросовестно: предоставил банку поддельные документы, скрыл имущество, уклонялся от сотрудничества с управляющим или наращивал долги, заведомо не собираясь платить. Это редкие случаи, но они есть, и причина у них почти всегда одна — должник не рассказал юристу всю правду до начала дела.
| Этап | Срок | От чего зависит |
|---|---|---|
| Подготовка документов | 2–6 недель | скорость выдачи справок банками и госорганами |
| Принятие заявления судом | до 5 рабочих дней | загрузка суда |
| До первого заседания | 3 недели — 1,5 месяца | график суда |
| Реализация имущества | 6 месяцев | наличие имущества, сделок, возражений кредиторов |
| Продление процедуры | +3–6 месяцев | торги, оспаривание сделок, споры с кредиторами |
| Реструктуризация долгов | до 3 лет | утверждённый план |
Итого по типичному делу без имущества и без споров: от 7 до 10 месяцев с момента подачи заявления. Если есть имущество, которое нужно продать через торги, или кредитор оспаривает сделку — дело идёт год и дольше.
Обещание «спишем долги за 4 месяца» выполнить невозможно: только реализация имущества по закону длится полгода, и этот срок не сокращается ни юристом, ни управляющим.
Типичное дело без имущества — 7–10 месяцев от подачи заявления. Сама реализация имущества занимает 6 месяцев, остальное — подготовка и ожидание заседаний.
Как правило, нет: представитель участвует по доверенности. Личное участие требуется редко, если суд прямо вызывает должника.
До введения процедуры заявление можно отозвать. После введения прекратить дело сложнее: потребуется либо мировое соглашение с кредиторами, либо полное погашение требований.
Через суд — через 5 лет после завершения предыдущей процедуры, через МФЦ — через 10 лет.
Зарплата поступает в конкурсную массу, но прожиточный минимум на вас и на каждого несовершеннолетнего ребёнка выдаётся ежемесячно. Остальное идёт на расчёты с кредиторами.
---
{"@context": "https://schema.org", "@type": "FAQPage", "mainEntity": [{"@type": "Question", "name": "Сколько длится процедура банкротства физического лица?", "acceptedAnswer": {"@type": "Answer", "text": "Типичное дело без имущества — 7–10 месяцев от подачи заявления. Сама реализация имущества занимает 6 месяцев, остальное — подготовка и ожидание заседаний."}}, {"@type": "Question", "name": "Нужно ли ходить в суд лично?", "acceptedAnswer": {"@type": "Answer", "text": "Как правило, нет: представитель участвует по доверенности. Личное участие требуется редко, если суд прямо вызывает должника."}}, {"@type": "Question", "name": "Что делать, если подал на банкротство и передумал?", "acceptedAnswer": {"@type": "Answer", "text": "До введения процедуры заявление можно отозвать. После введения прекратить дело сложнее: потребуется либо мировое соглашение с кредиторами, либо полное погашение требований."}}, {"@type": "Question", "name": "Когда можно подать на банкротство повторно?", "acceptedAnswer": {"@type": "Answer", "text": "Через суд — через 5 лет после завершения предыдущей процедуры, через МФЦ — через 10 лет."}}, {"@type": "Question", "name": "Что происходит с зарплатой во время процедуры?", "acceptedAnswer": {"@type": "Answer", "text": "Зарплата поступает в конкурсную массу, но прожиточный минимум на вас и на каждого несовершеннолетнего ребёнка выдаётся ежемесячно. Остальное идёт на расчёты с кредиторами."}}]}Наши контакты
г. Новокузнецк, "БЦ Гринвич", ул. Кутузова, 17 А, офис 607 (6-й этаж)
Пн-Пт: 9:00-18:00
e-mail:
Телефон:


Наше сообщество:
online
Свяжитесь с нами через наш чат:
okb-office@mail.ruАдрес:
+7 (3843) 20-49-50
© 2026, Все права защищены
Адрес:
Телефон:
Наше сообщество:
online
Наш чат:
г. Новокузнецк, "БЦ Гринвич",
ул. Кутузова, 17 А, офис 607 (6-й этаж)
ООО «Финанссвет» · ОГРН 1174205003301 · ИНН 4217181945 · КПП 421701001 · 654041, Кемеровская область — Кузбасс, г. Новокузнецк, ул. Кутузова, зд. 17А, помещ. 607
Наш сайт использует файлы cookie для улучшения работы. Продолжая использовать этот веб сайт, вы даете согласие на использование файлов cookies