


Как выбрать надёжного юриста по банкротству?
31.08.2025
 Если суд не спишет долги — вернём оплату по договоруiУсловия возврата — п. 5.3 договора
 Возьмем на себя общение с коллекторами
 Рассрочка без переплат и процентовiГрафик платежей — в договоре
Узнайте,
подходит ли вам банкротство
Постоянные звонки и давление со стороны банков и коллекторов
1
3
достали...
Опасение за финансовое будущее и невозможность обеспечить близких
Страх потерять имущество и быть привлечённым к судебным разбирательствам
2
Ухудшение кредитной истории и потеря доступа к новым кредитам
4
Потеря доверия со стороны близких и друзей
Решение есть
*
?
от 4 000 ₽ в месяц в рассрочку
Процедура банкротства

Вам не нужно никуда идти, стоят в суде и тратить свои нервы
Удаленно
Не звоним на работу и родственникам, не сообщаем о деле третьим лицам
Деликатно
Заранее скажем, что защищено законом, а что попадёт в конкурсную массу
Прозрачно

Процедура предусмотрена законом № 127-ФЗ. Проверим подходит ли вам
Законно

Ваш путь
к финансовой свободе
9-й месяц
Завершение процедуры и решение суда по итогам дела
Итог
3-й месяц
Мы подготавливаем за вас пакет документов и передаем в суд
Заявление в суд
3-й день
Составляем договор и подписываем
Договор
Отвечаем на вопросы, обсуждаем условия
1-й день
Консультация
0₽
Обычно 6–12 месяцев - точный срок зависит от состава имущества, числа кредиторов и загрузки суда
Кто мы?
Мы стремимся помочь каждому клиенту найти оптимальное решение финансовых проблем, гарантируя внимательное отношение и поддержку на всех этапах сотрудничества.
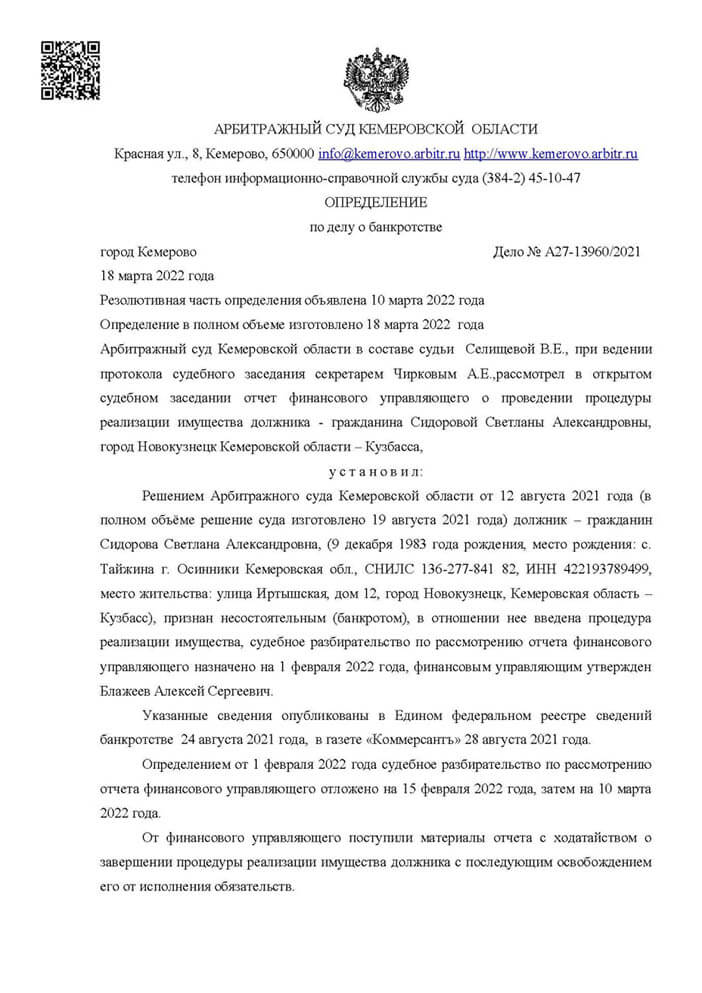
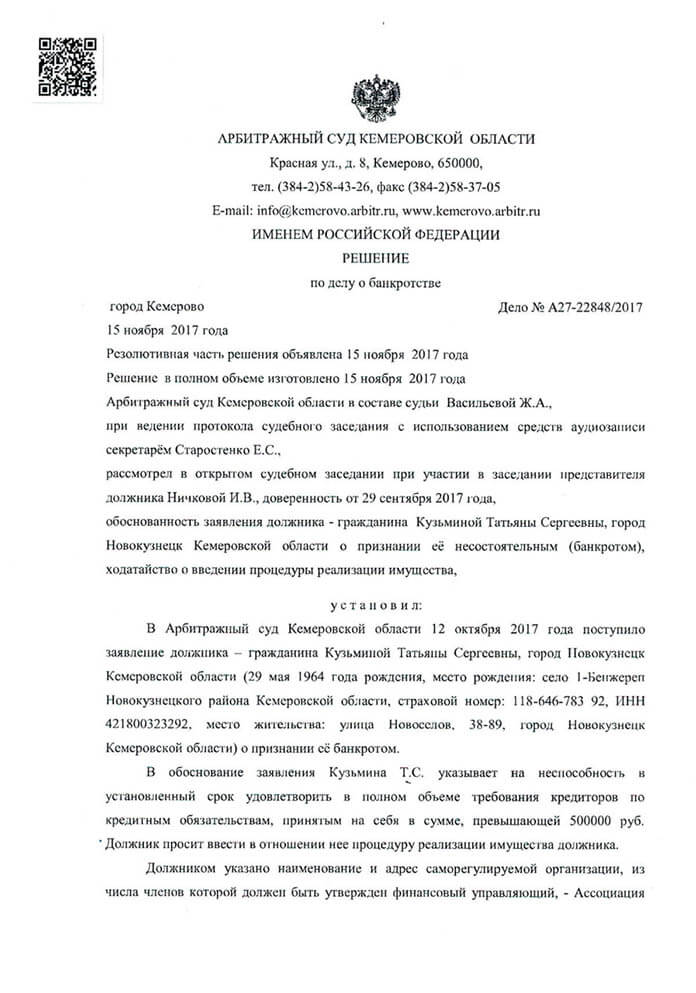
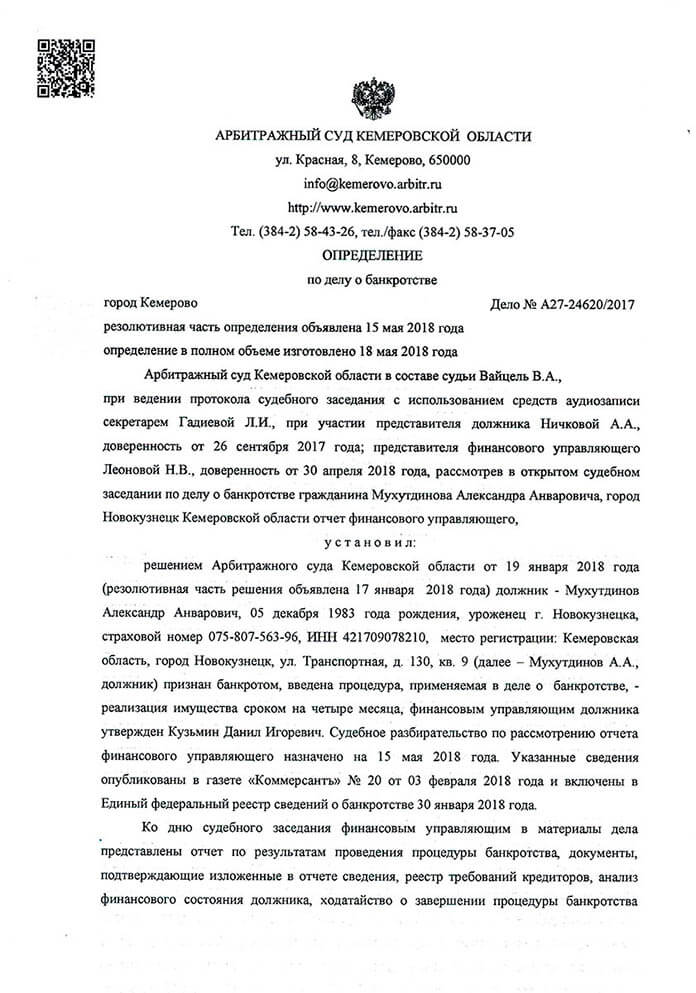
Наш центр выхода из долгов «ФинансСвет» специализируется на законном решении проблем с кредитами и ведёт дела о банкротстве физических лиц с 2017 года — 502 завершённых дела.
Успешно завершённые дела по банкротству
Получили юридическую помощь
ведём дела о банкротстве
года
с 2017
клиентов
1 800
клиента
502
Избавление от долгов - наша работа
Дела о банкротстве
Почему выбирают нас
Отзывы наших клиентов
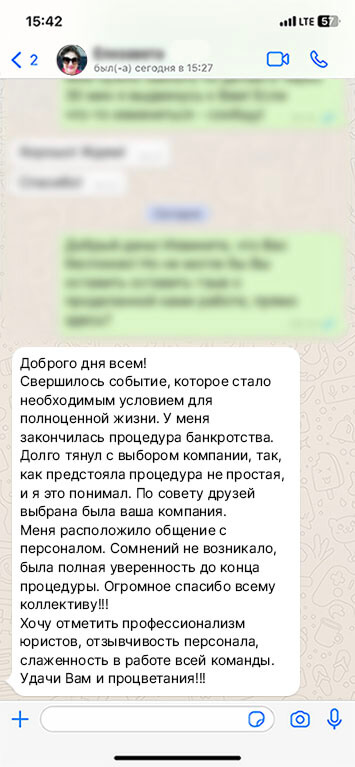
Мы хорошо знаем наших клиентов и решаем их вопросы с максимальной ответственностью, полностью погружаясь в дело и проявляя индивидуальный подход. Нам важно, чтобы наш клиент был спокоен и получил профессиональную помощь.
Задать вопрос
от 4 000 ₽ в месяц в рассрочку
Наши услуги


Пройдите бесплатный тест и узнайте, подходит ли вам банкротство
FAQ
вопрос-ответ
Обычно 6–12 месяцев. Точный срок зависит от состава имущества, числа кредиторов и загрузки суда. Чтобы узнать срок по вашему делу, запишитесь на бесплатную консультацию.
Получить консультацию
.
С 2024 года закон позволяет сохранить ипотечное единственное жильё через отдельное мировое соглашение с банком — при определённых условиях. Разберём, применимо ли это к вашей ситуации.
Единственное жильё, личные вещи и предметы обихода защищены законом. Остальное имущество может войти в конкурсную массу — оценим состав заранее.
После успешного завершения процедуры звонки и требования коллекторов прекращаются, и вы получаете защиту законом.
Да, банкротство не запрещает вам заниматься предпринимательской деятельностью и открывать ИП.
Списываются кредиты, микрозаймы, долги по ЖКХ и распискам. Не списываются: алименты, возмещение вреда жизни и здоровью, зарплата работникам, субсидиарная ответственность.
После банкротства вы получаете юридическую защиту от коллекторов. В случае нарушений мы поможем вам отстоять свои права.
online


Возможно вы не нашли ответ
на свой вопрос, тогда вы можете
спросить нас через чат:
Последние новости
31.08.2025
31.08.2025
31.08.2025
online
Или напишите через чат:
В какое время вам позвонить?
Получите бесплатную консультацию
Ведущий кредитный юрист
Елена Адоньева
Банкротство — это процедура, в которой суд признаёт, что человек не может платить по долгам, и освобождает его от обязательств. Признание банкротом не наказание и не ограничение в правах: это законный выход из долговой нагрузки, предусмотренный законом № 127-ФЗ.
Проверьте себя по пяти пунктам:
Если совпадает три пункта и больше — банкротство в вашем случае работает.
Кому процедура не нужна или не подходит сейчас:
Что останется в любом случае: алименты, возмещение вреда жизни и здоровью, зарплата работникам (если вы были работодателем), субсидиарная ответственность, ущерб от умышленного преступления и текущие платежи, начисленные после подачи заявления.
Формальных барьеров немного: подать заявление можно при любой сумме долга, если есть признаки неплатёжеспособности — вы прекратили расчёты с кредиторами, или размер долга превышает стоимость вашего имущества. При долге свыше 500 000 ₽ и просрочке больше трёх месяцев закон обязывает подать заявление.
Главное требование, которое решает исход дела, — добросовестность. Суд освобождает от долгов, если должник не обманывал кредиторов и не прятал имущество. Что проверяют: как оформлялись последние кредиты, какие сделки совершались за три года, не занижался ли доход, не выводилось ли имущество на родственников.
Основные документы для процедуры:
Полный перечень под вашу ситуацию мы собираем сами — список нужен для понимания объёма.
Подробный разбор по этапам и срокам — на странице о процедуре банкротства.
Полная стоимость судебного банкротства — от 190 000 ₽, внесудебного банкротства через МФЦ — от 65 000 ₽. Доступна рассрочка от 4 000 ₽ в месяц, без переплат.
Обязательные расходы по закону — госпошлина, депозит финансового управляющего, обязательные публикации, почтовые расходы — оплачиваются отдельно. Точную сумму по вашему делу назовём на бесплатной консультации.
Что входит в сопровождение:
Детальный расклад по расходам — на странице стоимости банкротства.
О последствиях лучше знать заранее, чем узнать после процедуры:
Чего в последствиях нет: запрета на работу, на выезд за границу после завершения процедуры, на регистрацию ИП, на покупку имущества и на оформление кредитов в будущем. Банки действительно кредитуют после банкротства осторожнее, но через год-два аккуратной кредитной истории — например, после небольшой карты с полным погашением — доступ к кредитованию восстанавливается.
Центр выхода из долгов «ФинансСвет» ведёт дела о банкротстве физических лиц с 2017 года — 502 завершённых дела, 1 800 клиентов, которые получили юридическую помощь.
Мы работаем в Новокузнецке и Кемерове, дела ведём в Арбитражном суде Кемеровской области. Это значит, что мы знаем практику конкретных судей и реальные сроки рассмотрения в регионе, а не средние по стране.
Завершённые дела с номерами, суммами списанных долгов и результатами — в архиве дел.
Да. 500 000 ₽ — это порог, после которого подать заявление обязательно. Право на банкротство возникает при любой сумме долга, если вы не можете платить.
Формально да. На практике без юриста чаще всего ошибаются в расчёте требований, в перечне кредиторов и в документах по сделкам. Цена ошибки — возврат заявления, затягивание дела или отказ в освобождении от долгов.
Собирает документы, готовит заявление и расчёты, ведёт дело в суде, контролирует финансового управляющего, защищает имущество от необоснованного включения в конкурсную массу и оспаривания сделок, берёт на себя общение с кредиторами.
Возражения кредиторов — обычная часть дела. Они могут оспаривать сделки, требовать включить имущество в массу, настаивать на недобросовестности. Задача юриста — отвечать на эти доводы документами. Само по себе несогласие банка списанию долгов не мешает.
Да. Личное присутствие в суде, как правило, не требуется: представляем вас по доверенности. Документы подписываются при одной-двух встречах или дистанционно.
---
{"@context": "https://schema.org", "@type": "FAQPage", "mainEntity": [{"@type": "Question", "name": "Можно ли подать на банкротство, если долг меньше 500 тысяч?", "acceptedAnswer": {"@type": "Answer", "text": "Да. 500 000 ₽ — это порог, после которого подать заявление обязательно. Право на банкротство возникает при любой сумме долга, если вы не можете платить."}}, {"@type": "Question", "name": "Можно ли оформить банкротство без юриста?", "acceptedAnswer": {"@type": "Answer", "text": "Формально да. На практике без юриста чаще всего ошибаются в расчёте требований, в перечне кредиторов и в документах по сделкам. Цена ошибки — возврат заявления, затягивание дела или отказ в освобождении от долгов."}}, {"@type": "Question", "name": "Банкротство через юриста — что он реально делает?", "acceptedAnswer": {"@type": "Answer", "text": "Собирает документы, готовит заявление и расчёты, ведёт дело в суде, контролирует финансового управляющего, защищает имущество от необоснованного включения в конкурсную массу и оспаривания сделок, берёт на себя общение с кредиторами."}}, {"@type": "Question", "name": "Что если кредиторы против?", "acceptedAnswer": {"@type": "Answer", "text": "Возражения кредиторов — обычная часть дела. Они могут оспаривать сделки, требовать включить имущество в массу, настаивать на недобросовестности. Задача юриста — отвечать на эти доводы документами. Само по себе несогласие банка списанию долгов не мешает."}}, {"@type": "Question", "name": "Можно ли сделать банкротство дистанционно?", "acceptedAnswer": {"@type": "Answer", "text": "Да. Личное присутствие в суде, как правило, не требуется: представляем вас по доверенности. Документы подписываются при одной-двух встречах или дистанционно."}}]}Наши контакты
г. Новокузнецк, "БЦ Гринвич", ул. Кутузова, 17 А, офис 607 (6-й этаж)
Пн-Пт: 9:00-18:00
e-mail:
Телефон:


Наше сообщество:
online
Свяжитесь с нами через наш чат:
okb-office@mail.ruАдрес:
+7 (3843) 20-49-50
© 2026, Все права защищены
Адрес:
Телефон:
Наше сообщество:
online
Наш чат:
г. Новокузнецк, "БЦ Гринвич",
ул. Кутузова, 17 А, офис 607 (6-й этаж)
ООО «Финанссвет» · ОГРН 1174205003301 · ИНН 4217181945 · КПП 421701001 · 654041, Кемеровская область — Кузбасс, г. Новокузнецк, ул. Кутузова, зд. 17А, помещ. 607
Наш сайт использует файлы cookie для улучшения работы. Продолжая использовать этот веб сайт, вы даете согласие на использование файлов cookies